

№ Вопрос Ответ 1. Что именно реализовано в части Vaai ? На данный момент BAUMSTORAGE поддерживает все блочные примитивы VAAI, включая Atomic Test & Set (ATS), XCOPY (Extended Copy) и...

«По прогнозу Yole Group, предложение NAND останется ограниченным как минимум до 2028 года. Спрос со стороны дата-центров растет быстрее, чем производители успевают вводить мощности, а переход на новые поколения 3D NAND отнимает место в чистых помещениях. На рынке складывается необычная комбинация: количество поставляемых битов быстро увеличивается, но физический выпуск пластин сокращается, а цены остаются заметно выше уровня 2025 года». По материалам выступления Wen Liu, Yole Group, FMS 2026
ИИ влияет на этот рынок сильнее, чем показывает один только рост ёмкости. Дата-центрам нужны накопители с высокой пропускной способностью, большим числом операций ввода-вывода, предсказуемой задержкой и приемлемым энергопотреблением. Такая NAND дороже в производстве и чаще основана на TLC. Поэтому производители перераспределяют ограниченную ёмкость фабрик в пользу enterprise SSD, где выше цена и маржа.
Yole показывает два варианта прогноза на 2025-2031 годы. В базовом сценарии мировой рынок NAND вырастает примерно с 71 млрд долларов в 2025 году до 270 млрд в 2026-м, 370 млрд в 2027-м и 422 млрд к 2031 году. Среднегодовой темп роста составляет около 34%.
Сценарий с более высокими ценами даёт другую траекторию: 306 млрд долларов в 2026 году, 440 млрд в 2027-м, 485 млрд в 2028-м и около 500 млрд долларов в 2029-2031 годах. В этом расчёте CAGR достигает 39%. Цифры 34% и 39% на одном слайде описывают не расхождение, а базовый и повышенный сценарии.
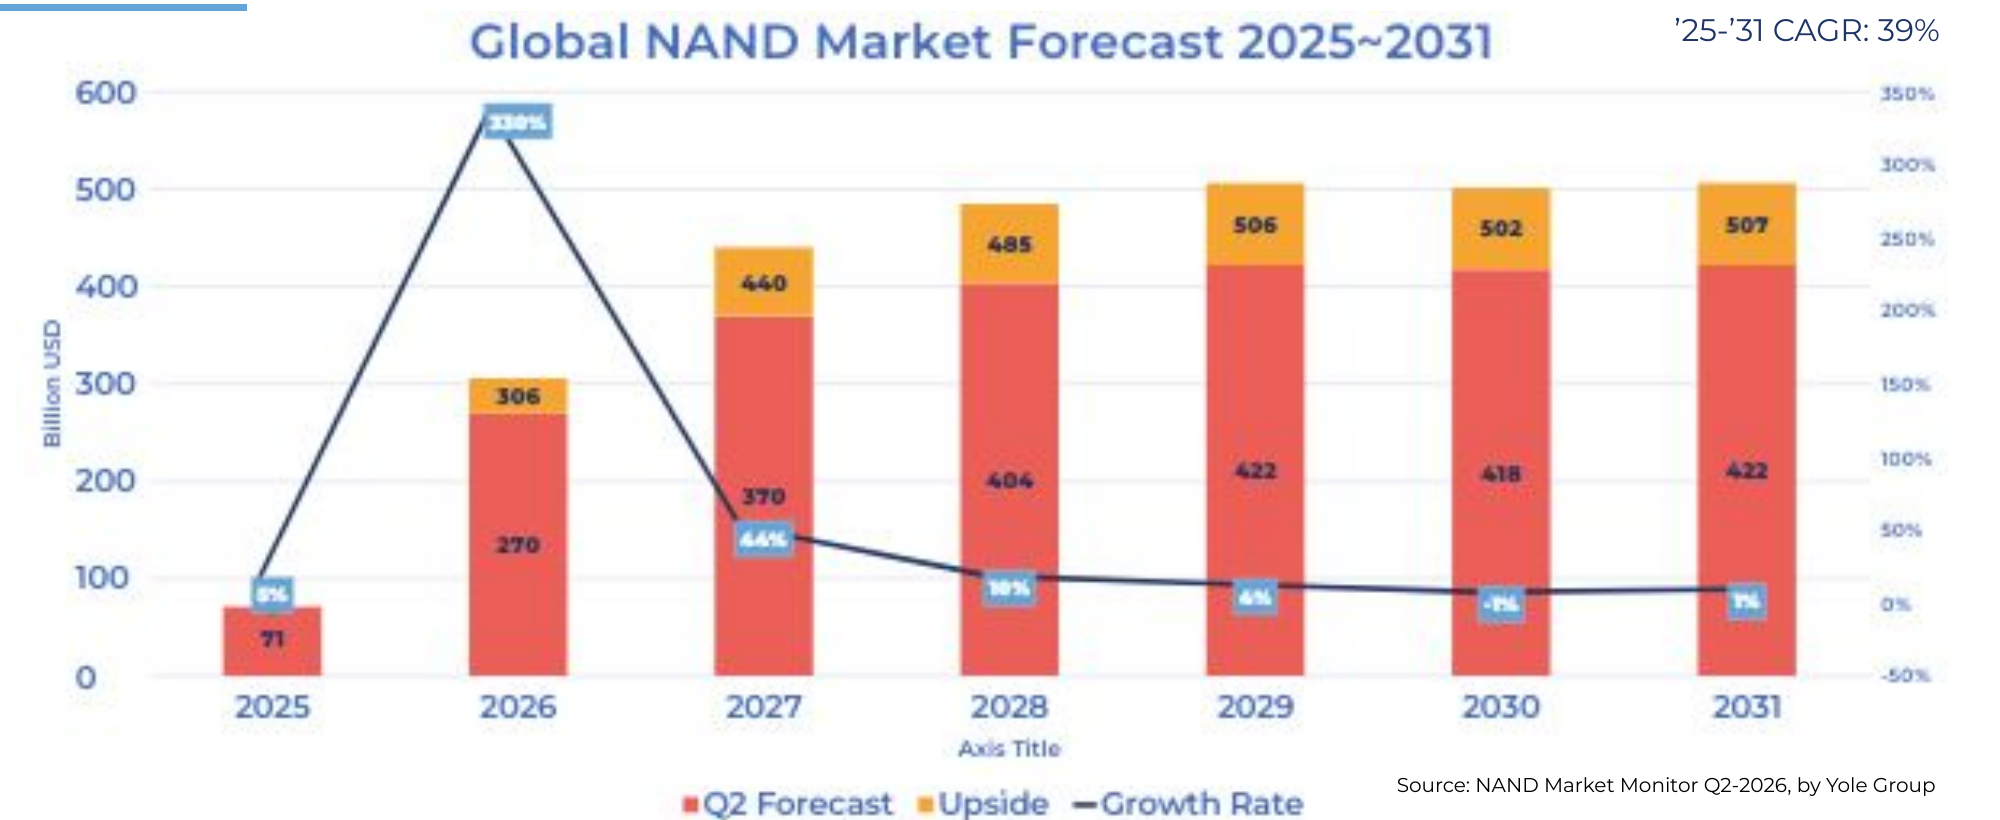
Рисунок 1. Прогноз мирового рынка NAND в базовом и повышенном сценариях, 2025-2031 годы.
Источник: NAND Market Monitor Q2-2026, Yole Group
Пересмотр прогноза связан со средней ценой продажи NAND во втором квартале 2026 года. По оценке Yole, она оказалась выше ожиданий из-за увеличения доли продукции, направляемой в дата-центры. Поставщики фактически выбирают более прибыльного потребителя и отдают ему доступную производственную емкость.
В физическом выражении рынок тоже растёт. Показатель отгрузок на графике поднимается с 1002 млрд ГБ в 2025 году до 2611 млрд ГБ в 2031-м. Это примерно 17% в год. Ценовая линия выглядит иначе: 0,071 доллара за ГБ в 2025 году, 0,264 доллара в 2026-м и пик на уровне 0,317 доллара в 2027 году. Затем цена постепенно снижается до 0,194 доллара за ГБ в 2031-м.
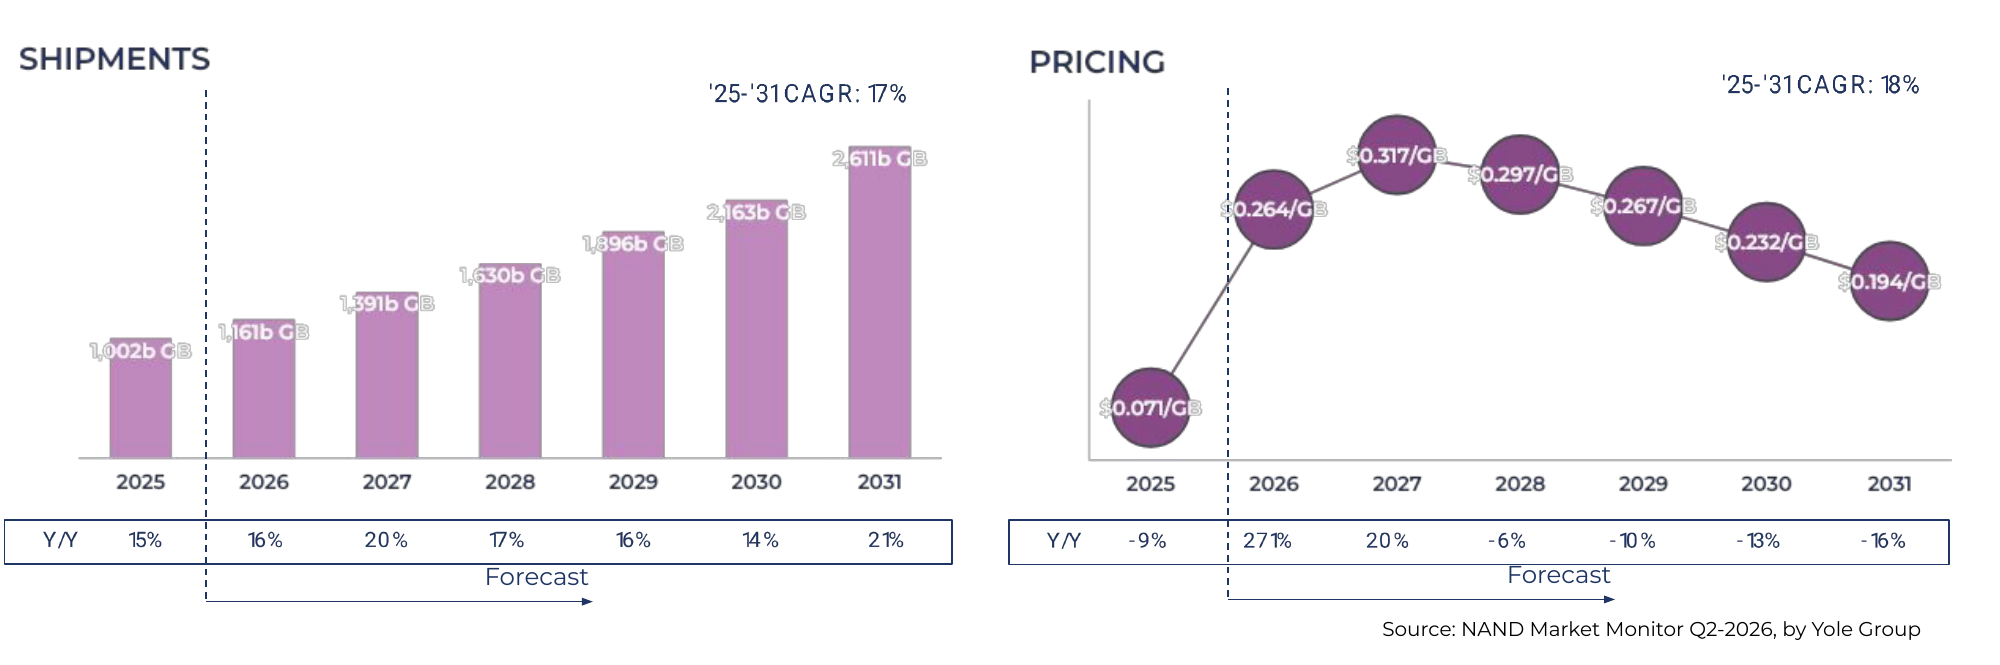
Рисунок 2. Прогноз отгрузок NAND и средней цены одного гигабайта.
Источник: NAND Market Monitor Q2-2026, Yole Group
На первый взгляд снижение после 2027 года не согласуется с положительным ценовым CAGR. Разгадка в чрезвычайно низкой базе 2025 года. Даже цена 2031 года почти втрое выше этого уровня. Технологические переходы удешевляют производство одного бита, но дефицит позволяет поставщикам не передавать всю экономию покупателю.
Общий спрос на NAND в битах, по расчёту Yole, прибавляет в среднем 18,8% в год. Но усредненная цифра скрывает большую разницу между сегментами. Enterprise SSD для дата-центров и автомобильная электроника растут примерно на 29% ежегодно. Категория Other прибавляет около 21%, потребительская электроника 15%, мобильные устройства 11%. Спрос со стороны персональных компьютеров увеличивается лишь на 3% в год.
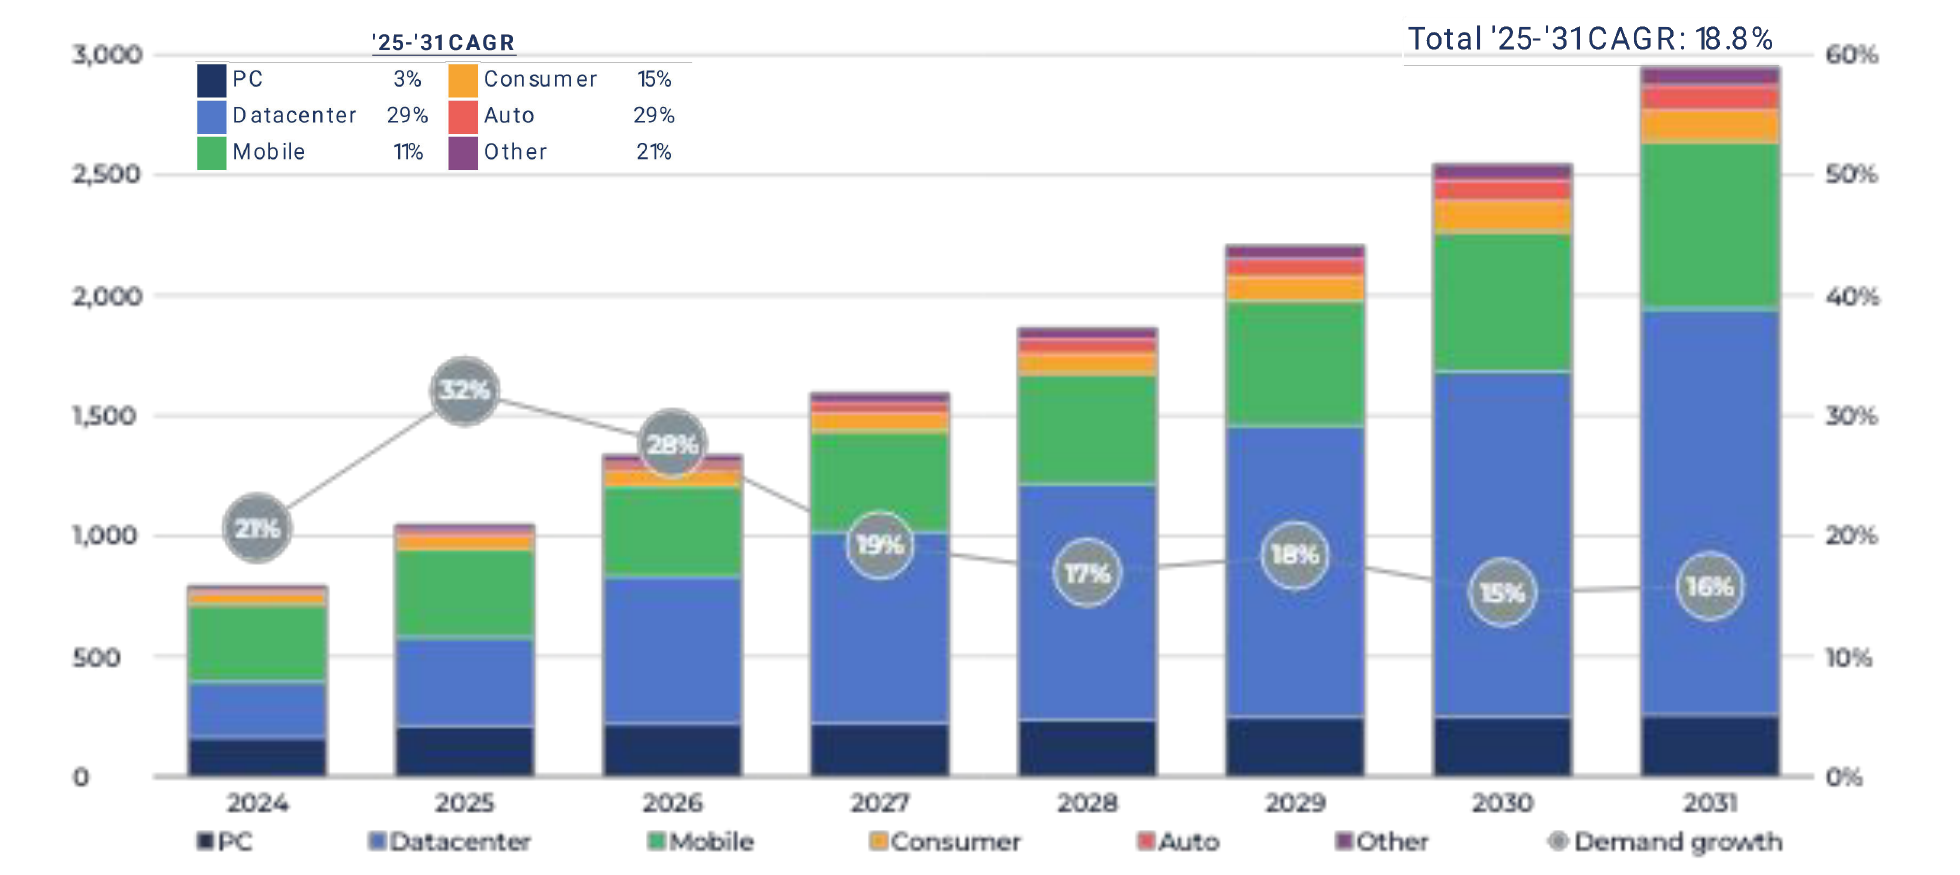
Рисунок 3. Спрос на NAND по сегментам и темпы роста в 2025-2031 годах.
Источник: NAND Market Monitor Q2-2026, Yole Group
Автомобильный сегмент быстро растет с небольшой базы. Для общего баланса рынка важнее дата-центры: их доля заметно увеличивается, а абсолютный объем потребления становится одним из крупнейших. Причём дата-центр покупает не тот же продукт, что пользователь ноутбука. Ему нужны стабильная работа под смешанной нагрузкой, ресурс записи, низкая хвостовая задержка, высокая пропускная способность и контролируемое энергопотребление.
Изменился и способ распределения продукции. При ограниченном выпуске производителю выгоднее направить TLC NAND в enterprise SSD, чем продавать тот же объём в дешевом клиентском устройстве. Рост ИИ-нагрузок поэтому поддерживает не только количество отгружаемых битов, но и среднюю цену рынка.
Плотность NAND увеличивается, когда в каждой ячейке хранится больше информации. TLC записывает три бита, QLC — четыре, PLC — пять. Переход повышает емкость кристалла и снижает потенциальную стоимость гигабайта. Цена этой экономии известна: усложняется запись, уменьшается запас по ресурсу, растут требования к коррекции ошибок и алгоритмам контроллера.
В клиентских SSD переход уже идёт полным ходом. В 2024 году TLC занимала около 73% поставок в битах, QLC 25%. К 2031 году соотношение почти переворачивается: 22% у TLC и 71% у QLC, ещё несколько процентов получает PLC. В съемных накопителях и других чувствительных к цене продуктах доля QLC вырастает примерно с 48% до 72%.
Мобильный рынок движется медленнее. Доля TLC снижается с 96% до 70%, а QLC поднимается примерно до 28%.
Enterprise SSD выбиваются из этой картины. TLC занимала 89% сегмента в 2024 году и, по прогнозу, сохранит около 71% даже в 2031-м. QLC увеличит долю с 10% до 28%, но не станет основной технологией. Для корпоративных нагрузок ресурс записи и стабильность поведения пока перевешивают максимальную плотность.
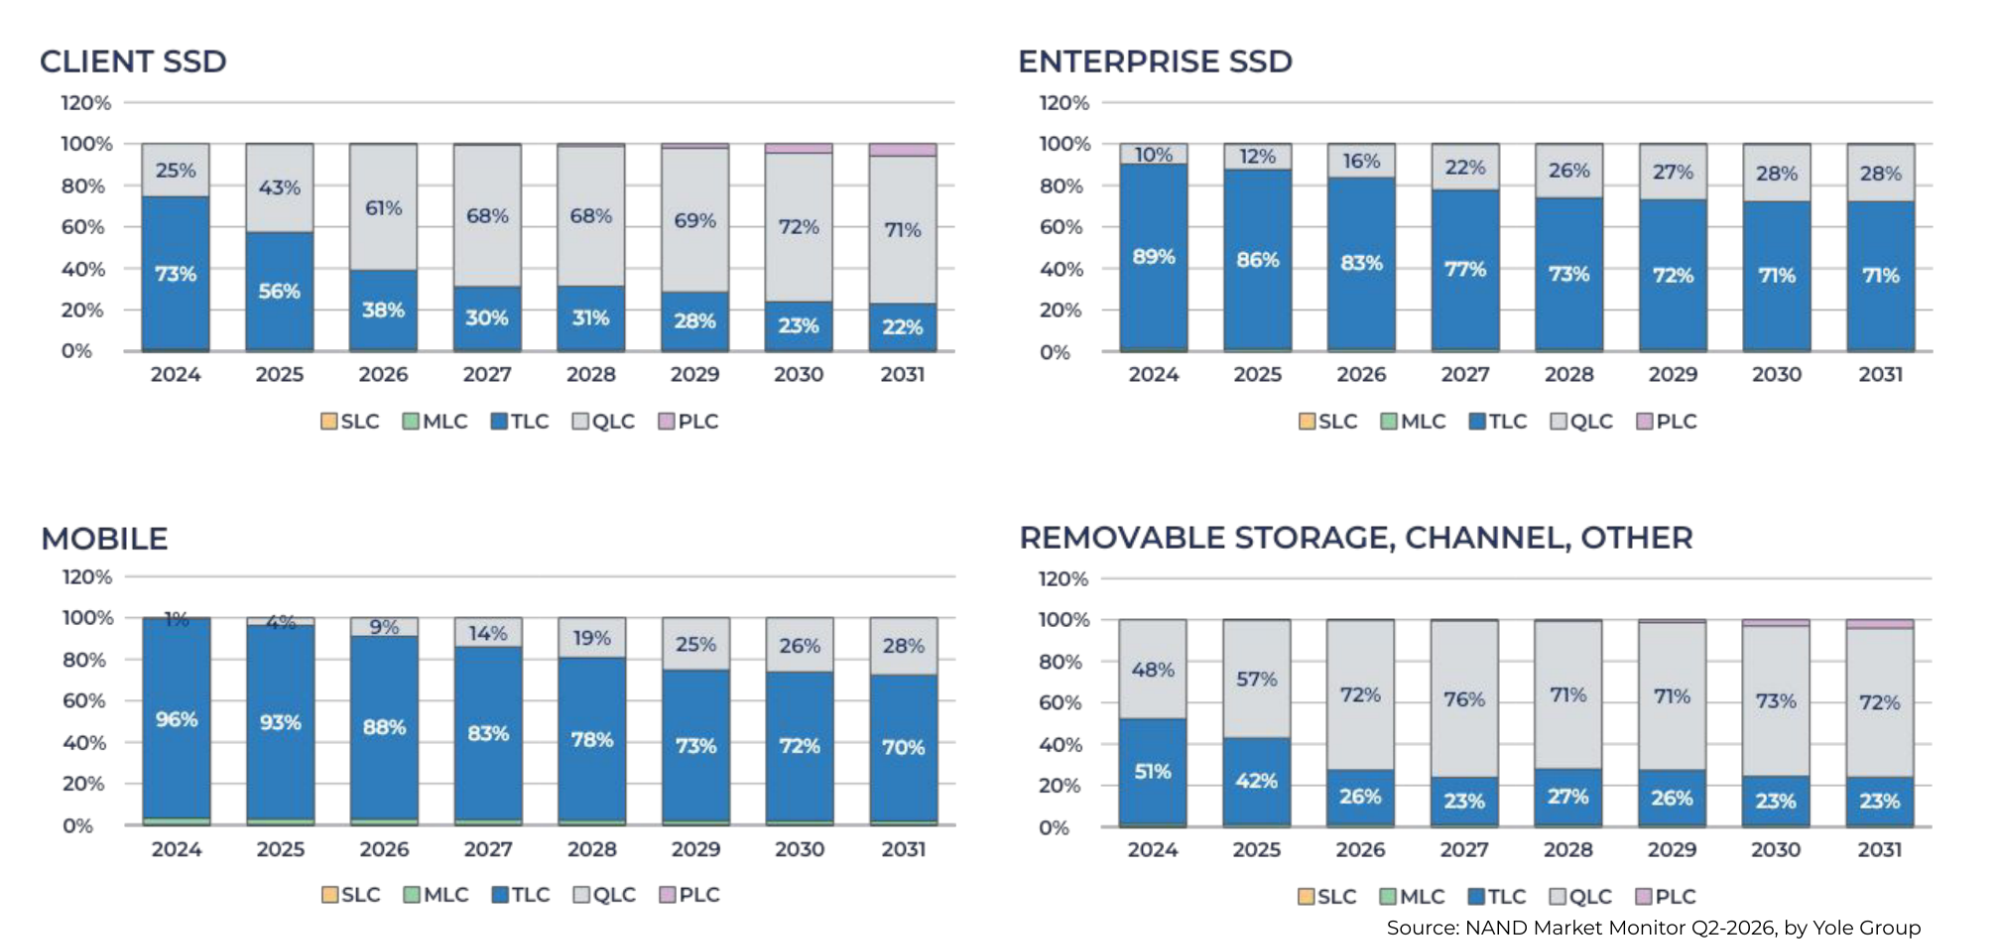
Рисунок 4. Соотношение TLC, QLC и других типов NAND в разных сегментах.
Источник: NAND Market Monitor Q2-2026, Yole Group
Эта разница напрямую влияет на предложение. Массовый QLC-накопитель получает больше емкости с той же площади кремния. Enterprise SSD на TLC расходует больше пластин на один поставленный петабайт. Чем быстрее растет корпоративный сегмент, тем слабее эффект от общего увеличения плотности NAND.
Прогноз Yole предполагает рост поставок в битах на 17% в год и одновременное снижение выпуска пластин. Совокупная производственная мощность по пластинам сокращается примерно на 2,8% ежегодно в 2025-2031 годах. Для действующих поставщиков без учета YMTC снижение оценивается в 3,4%.
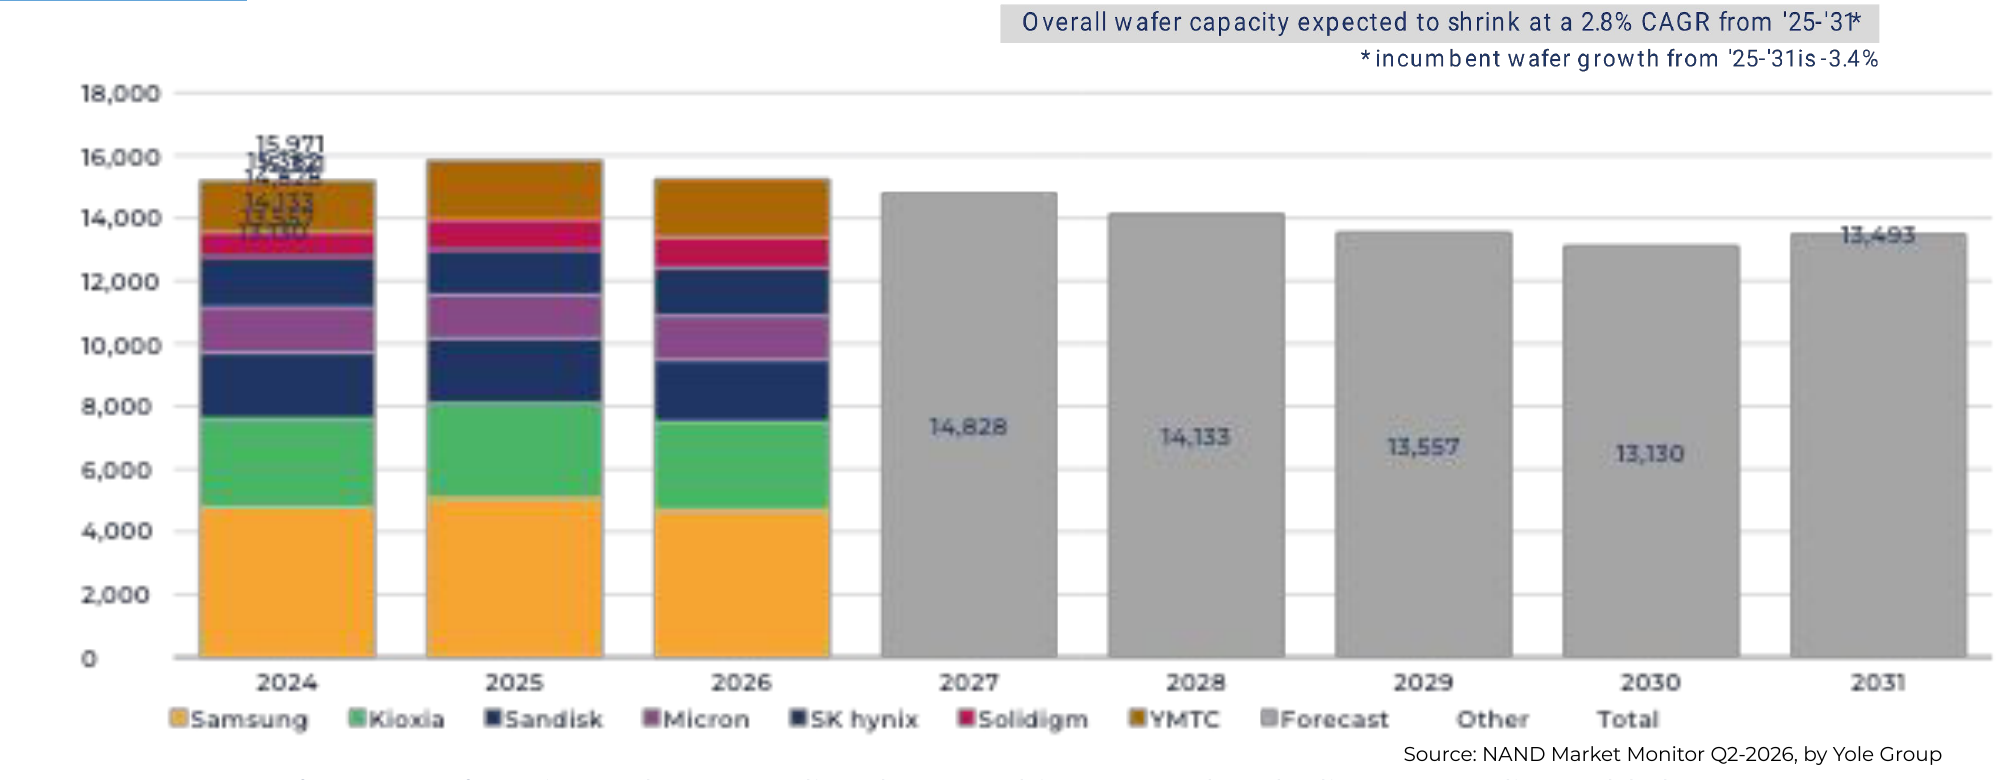
Чистые помещения становятся главным ограничением расширения. Новая площадка проходит длинный путь от строительной площадки до серийной продукции: монтаж оборудования, отладка процесса, повышение выхода годных кристаллов и квалификация у заказчиков. Объявленные инвестиции не снимают дефицит в том же году. Как это уже отражается на стоимости flash и почему даже QLC перестал быть гарантированно дешевым вариантом, разбирали в статье «Что делать, когда даже QLC становится слишком дорогим».
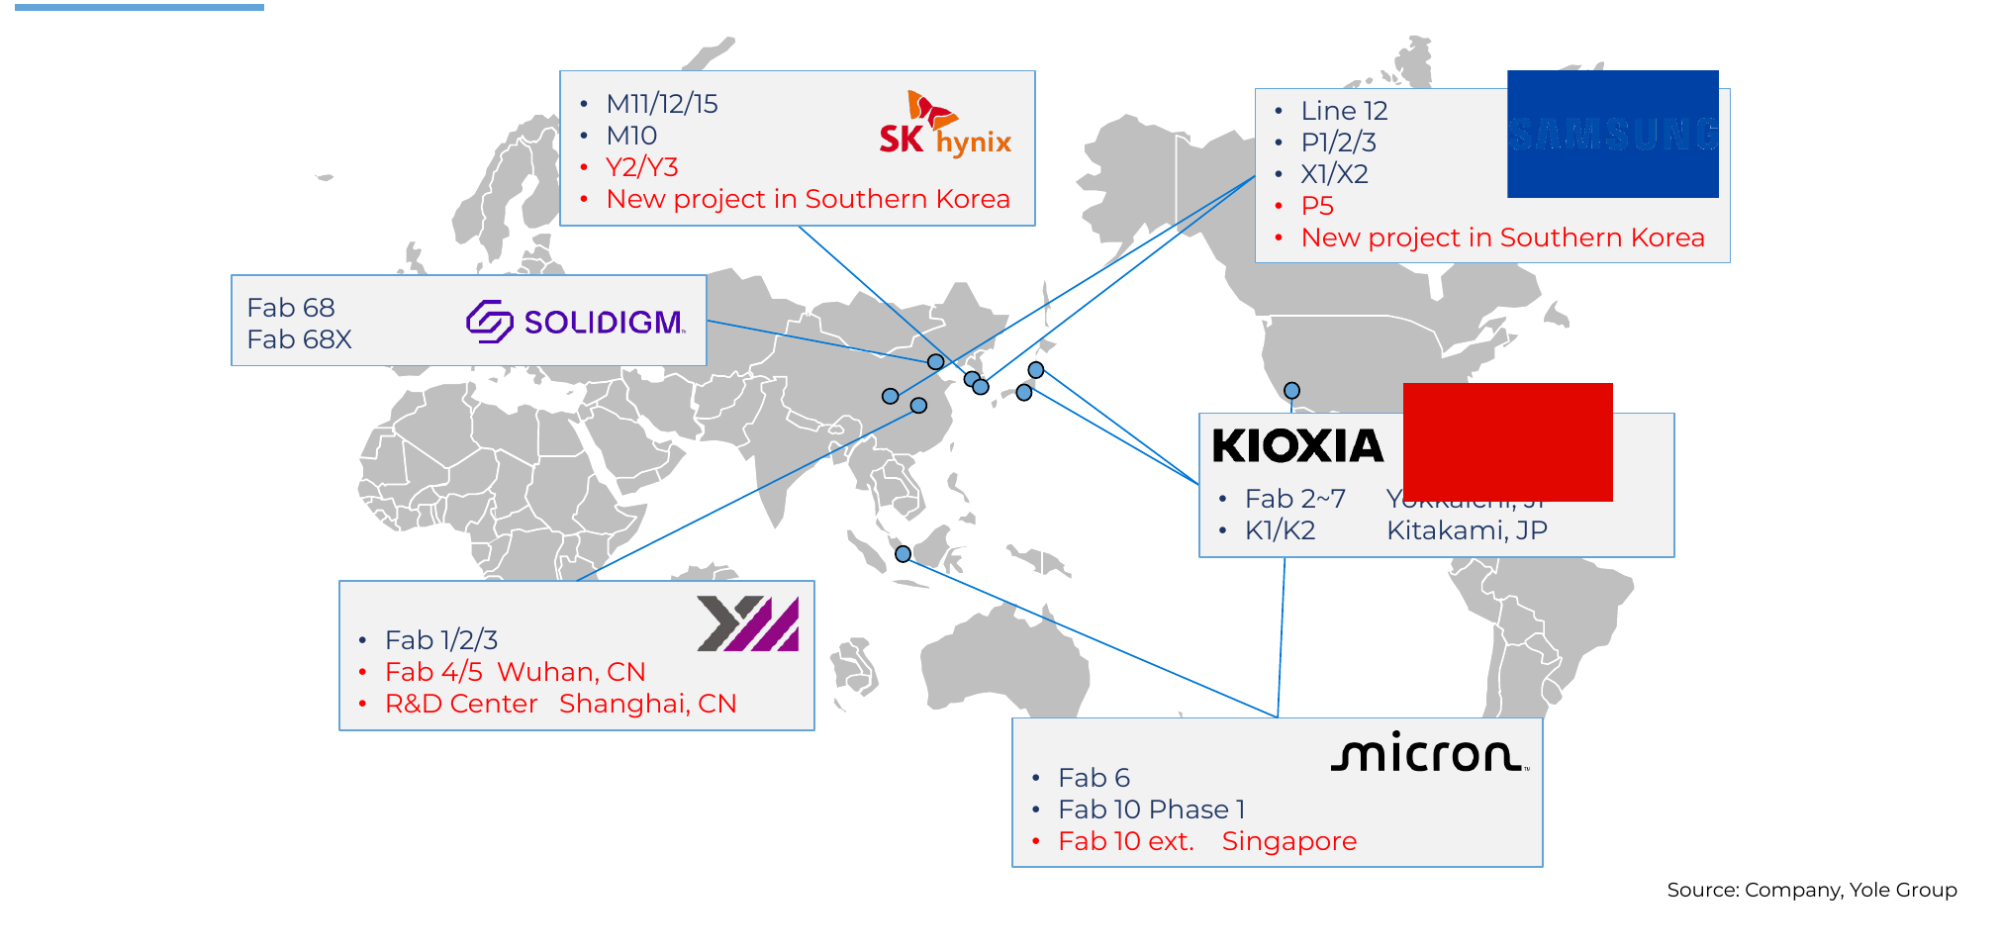
Рисунок 6. Основные площадки производителей NAND и проекты расширения.
Источник: данные компаний и Yole Group
Производство сконцентрировано в Южной Корее, Японии, Китае и Сингапуре. Такая география усиливает влияние торговой политики и региональных сбоев. Даже локальная задержка строительства или поставки оборудования способна изменить мировой баланс.
NAND уступает HBM и DRAM по задержке, зато выигрывает по емкости и цене. Для ИИ-систем это не второстепенное преимущество. Объём моделей, датасетов, контрольных точек и промежуточных результатов растёт быстрее, чем экономически оправданный объем оперативной памяти.
Yole предлагает смотреть на NAND сразу по шести параметрам: пропускная способность, производительность, задержка, энергопотребление, стоимость и плотность. Один SSD не заменит HBM. Большая группа накопителей, работающая параллельно, способна дать высокую совокупную пропускную способность и разгрузить дорогие уровни памяти.
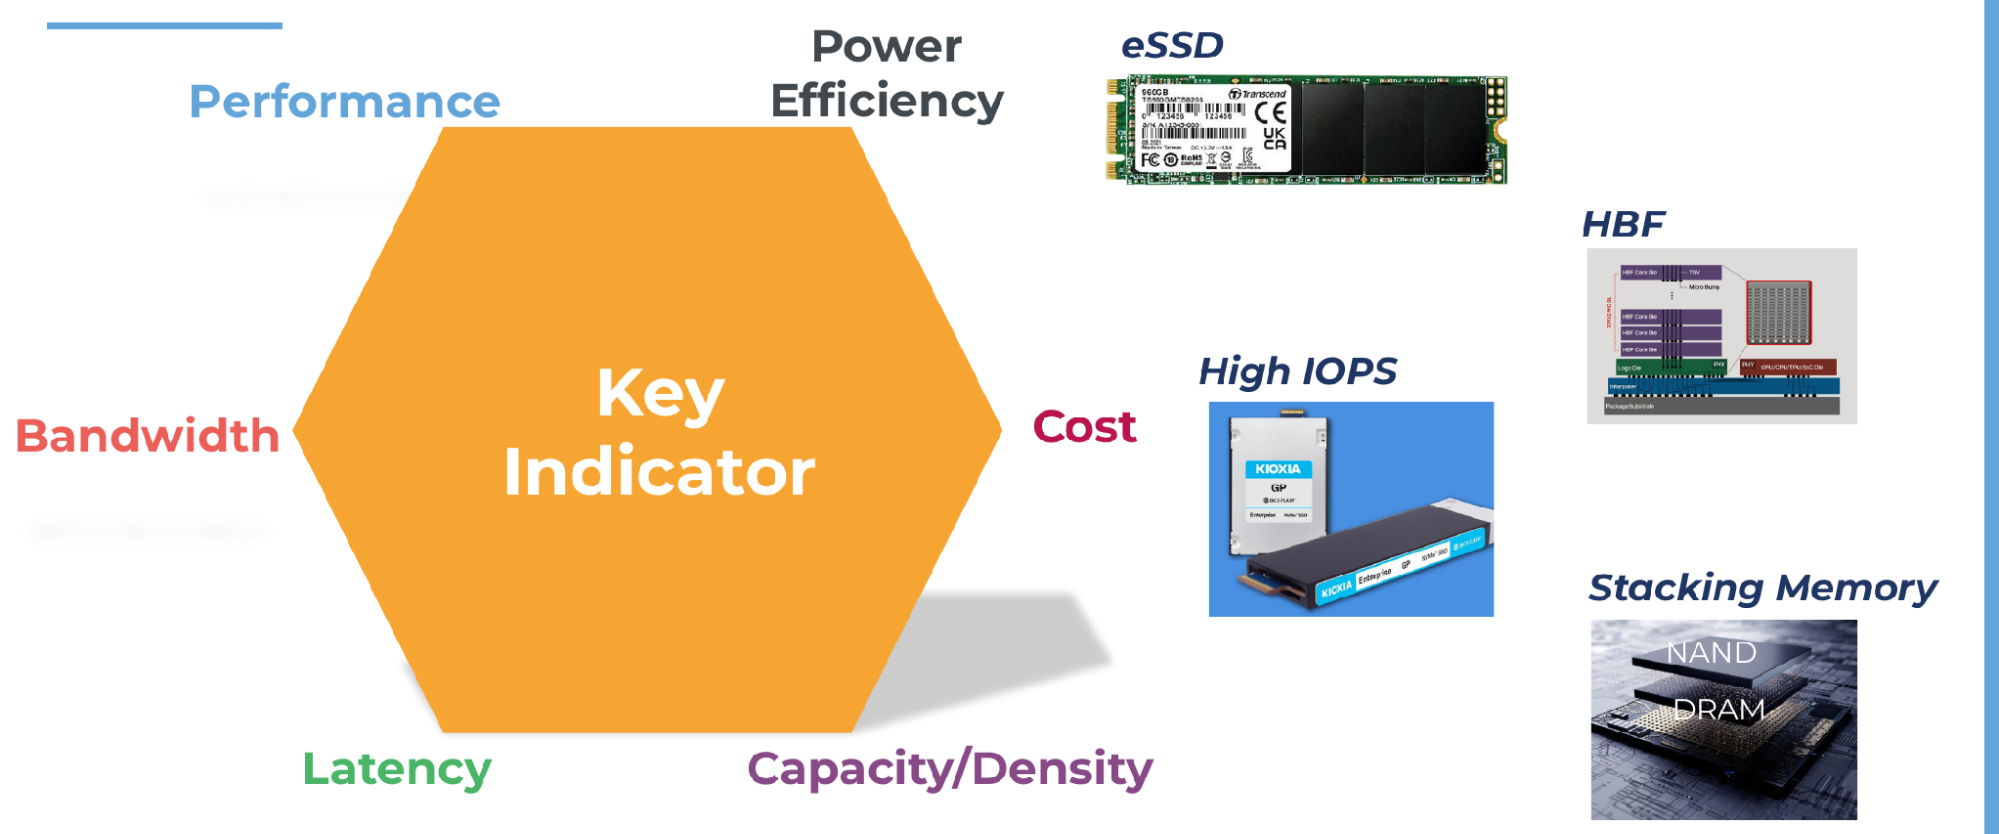
Рисунок 7. Роль NAND в поддержке пропускной способности ИИ-систем.
Источник: данные компаний и Yole Group, 7 слайд
Рабочая архитектура остаётся многоуровневой. Активные данные размещаются в HBM рядом с ускорителем. DRAM расширяет рабочую область. NAND хранит большие массивы, где важны цена, ёмкость и агрегированная скорость. Более дешевые накопители и жесткие диски принимают теплые и холодные данные. Задача системы состоит не в замене одного уровня другим, а в сокращении дорогих перемещений между ними.
На этом фоне NAND постепенно уходит от чисто товарной модели. Enterprise SSD всё чаще оптимизируют под определенные профили операций, требования к задержке и энергопотреблению. В презентации этот промежуточный класс назван Storage-Next. Он расположен между памятью и традиционным вычислительным хранилищем.
Производители получают больше свободы благодаря гибридному соединению пластин. Массив NAND и CMOS-логику можно изготовить отдельно, а затем соединить. По данным Yole, этот подход уже применяют Kioxia/Sandisk и YMTC. Его также ожидают в следующих поколениях NAND Samsung и SK hynix.
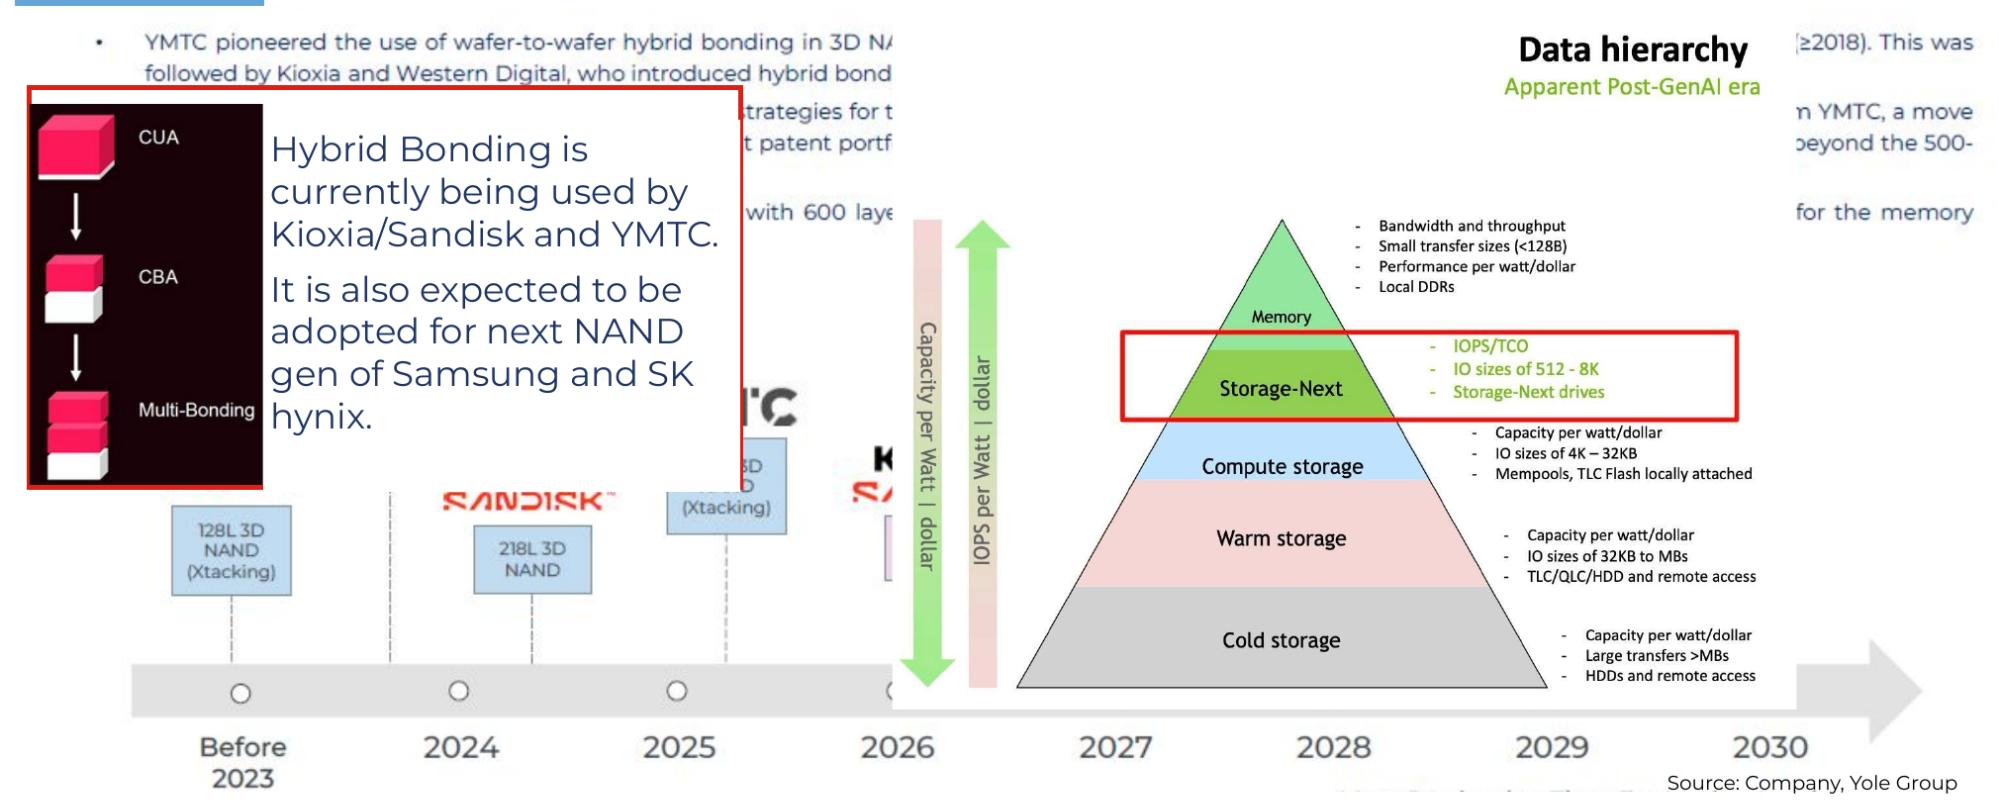
Рисунок 8. Переход от массовой NAND к полукастомным продуктам и уровень Storage-Next.
Источник: данные компаний и Yole Group
Раздельное производство памяти и логики упрощает адаптацию интерфейсов и управляющей части под конкретный класс устройств. Но полукастомный enterprise SSD обычно основан на TLC и занимает больше производственной емкости. Более высокая цена такого накопителя компенсирует поставщику расходы, но усиливает конкуренцию за пластины.
Yole рассматривает передачу производства CMOS-части сторонним фабрикам как один из способов снять нагрузку. Поставщик NAND экономит собственный CAPEX и получает дополнительную ёмкость, хотя цепочка поставок становится сложнее и сильнее зависит от партнеров.
Презентация описывает сценарий Yole, а не гарантированный исход. Новые фабрики могут выйти на проектную мощность быстрее ожиданий и ослабить дефицит. Задержки строительства, низкий выход годных кристаллов или ограничения на поставку оборудования дадут обратный результат.
Неопределен и сам спрос со стороны ИИ. Более эффективные модели, новые форматы данных и сокращение лишних копий уменьшают объём NAND на одну задачу. Массовое внедрение больших контекстов, хранение KV cache и быстрый рост наборов данных, напротив, поднимают его.
Денежный прогноз особенно чувствителен к цене. Почти одинаковый физический объем поставок может дать совершенно разную выручку. Поэтому оценка рынка в 400-500 млрд долларов не равна прогнозу количества произведенной памяти.
С высокой уверенностью из презентации следует только направление: до 2028 года предложение останется напряженным, дата-центры будут забирать всё большую долю TLC, а производители продолжат двигаться к специализированным накопителям. Точная цена и дата нормализации рынка зависят от допущений модели.
Дефицит NAND меняет приоритет. Простое добавление накопителей становится дорогим способом решать проблему роста данных. BAUM делает ставку на более полное использование уже установленной инфраструктуры.
Платформа хранения должна давать приложениям доступ к общему пространству данных без создания отдельной копии для каждого вычислительного кластера или системы хранения. Сегодня такие копии возникают из-за несовместимых протоколов, изолированных контуров и локальных требований приложений. Они занимают ёмкость, создают сетевой трафик и увеличивают число записей на накопители.
Отказ от лишнего копирования даёт сразу измеримый результат: меньше физической NAND, короче путь данных до вычислений, ниже энергопотребление и быстрее запуск новой задачи. Для ИИ это особенно важно. Обучающий набор, контрольная точка или общий корпус документов часто используются несколькими командами и кластерами.
Единое пространство не отменяет защиту данных. Платформа сама отвечает за отказоустойчивость, домены отказа, снимки и восстановление. Пользовательские копии перестают быть суррогатом резервирования, но необходимая избыточность остаётся внутри управляемой архитектуры.
BAUM в своих продуктах использует сжатие и дедупликацию с небольшим расходом DRAM и вычислительных ресурсов. Для крупной системы критична не только степень сокращения данных. Метаданные дедупликации не должны поглощать память, а фоновые процессы не должны создавать заметную задержку под рабочей нагрузкой.
Высокий коэффициент сжатия мало полезен, если ради него приходится устанавливать большой объём DRAM или отдавать значительную долю CPU.
Эта логика соответствует направлению рынка. Пока enterprise NAND остаётся дорогой, экономия каждого физического терабайта сокращает капитальные затраты и уменьшает зависимость от циклов цен на флеш-память.
BAUM активно рассматривает QLC для емкостных уровней tier-2 хранения. Экономический смысл очевиден: QLC снижает стоимость физического терабайта и позволяет разместить больше данных в том же форм-факторе. Проблему создают ресурс записи и чувствительность к тяжёлым смешанным нагрузкам.
Новые разработки BAUM должны уменьшить write amplification, объединять мелкие записи, сокращать лишние фоновые перемещения и учитывать состояние носителя при размещении данных. Горячие блоки и интенсивную запись разумно направлять на более выносливый уровень, а холодные и преимущественно читаемые наборы оставлять на QLC.
Бережное использование QLC означает, что платформа знает цену каждой записи. Она не расходует ресурс накопителя на бесконтрольные копии, избыточные перестроения и плохо организованный garbage collection. Такой подход расширяет область применения QLC без обещания, что она подходит для любой нагрузки.
Пиковое число IOPS само по себе мало говорит о работе системы. Можно получить высокий лабораторный результат и всё равно потерять производительность приложения из-за неравномерной загрузки накопителей, длинной очереди на одном узле или резкого роста P99-задержки.
BAUM развивает механизмы, которые распределяют операции по всем доступным устройствам и поднимают полезную утилизацию оборудования. Оценивать их нужно по числу операций, завершенных для приложения, по стабильности задержки и по поведению под смешанной нагрузкой. Важен и баланс: один клиент не должен занимать все очереди и ухудшать работу остальных.
Это меняет смысл оптимизации. Целью становится не рекорд одного SSD, а предсказуемая работа всей установленной системы при реальном профиле данных.
BAUM отвечает на рост цен и дефицит NAND сокращением физического следа данных. Единая платформа убирает лишние копии между инфраструктурными островками. Сжатие и дедупликация повышают полезную ёмкость без непропорционального расхода памяти. Управление записью позволяет шире применять QLC, а распределение I/O поднимает полезную производительность всей системы.
Эта позиция не зависит от обещания скорого удешевления NAND. Если предложение останется ограниченным до 2028 года, заказчик использует меньше физических накопителей и дольше сохраняет их ресурс. Если цены снизятся раньше, те же механизмы продолжат сокращать энергопотребление, занимаемое место и стоимость эксплуатации.
Автор: Андрей Гантимуров


Добавить комментарий
Комментариев пока нет